Multiple Choice
USE THE INFORMATION BELOW FOR THE FOLLOWING PROBLEM(S)
Consider the following information for four portfolios, the market, and the risk-free rate (RFR) :
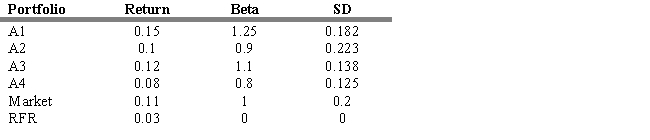
-Refer to Exhibit 18.6. Calculate the Jensen alpha Measure for each portfolio.
A) A1 = 0.014, A2 = -0.002, A3 = 0.002, A4 = -0.02
B) A1 = 0.002, A2 = -0.02, A3 = 0.002, A4 = -0.014
C) A1 = 0.02, A2 = - 0.002, A3 = 0.002, A4 = -0.014
D) A1 = 0.02, A2 = -0.002, A3 = 0.02, A4 = -0.14
E) A1 = 0.03, A2 = -0.002, A3 = 0.02, A4 = -0.14
Correct Answer:

Verified
Correct Answer:
Verified
Q82: A disadvantage of the Treynor and Sharpe
Q83: USE THE INFORMATION BELOW FOR THE FOLLOWING
Q84: The CFA Institute encourages managers to disclose
Q85: USE THE INFORMATION BELOW FOR THE FOLLOWING
Q86: Portfolio managers who anticipate an increase in
Q88: USE THE INFORMATION BELOW FOR THE FOLLOWING
Q89: Information ratio portfolio performance measures<br>A) adjust portfolio
Q90: In the Characteristic Selectivity (CS) performance measure,<br>A)
Q91: For a poorly diversified portfolio the appropriate
Q92: Attribution analysis separates a portfolio manager's performance